Simples Nacional Puro ou Híbrido: entenda o que muda em 2027
Conheça as diferenças entre os modelos e entenda os impactos para sua empresa
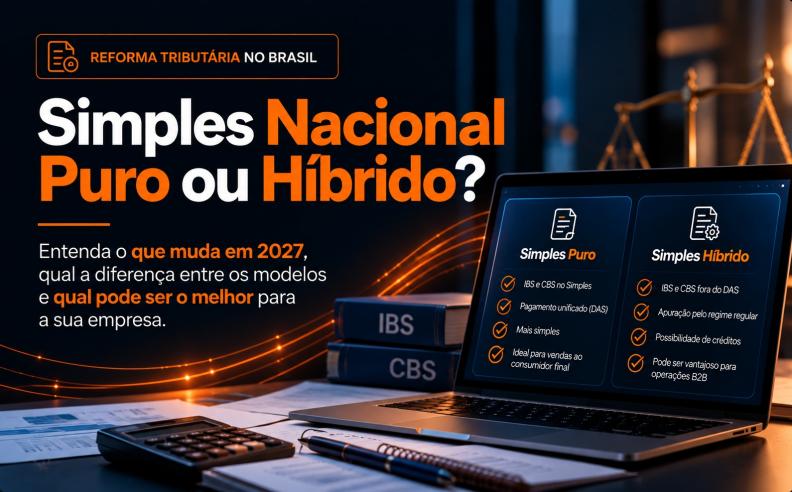
A Reforma Tributária está trazendo mudanças importantes para as empresas brasileiras — inclusive para quem está no Simples Nacional.
Uma das principais novidades para
2027 é a possibilidade de a empresa continuar no Simples Nacional, mas escolher
uma forma diferente de pagar dois dos novos tributos: o IBS (Imposto sobre
Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços).
É daí que surgem dois termos que você provavelmente começará
a ouvir com frequência:
Simples Nacional Puro e Simples Nacional Híbrido.
Mas qual é a diferença entre
eles? E o que isso pode representar para uma empresa?
Vamos explicar de maneira simples.
Antes de tudo: o que são IBS e CBS?
A Reforma Tributária está
modificando a forma como os impostos sobre o consumo funcionam no Brasil.
Entre as mudanças estão a criação de dois novos tributos:
CBS – Contribuição sobre Bens e Serviços: tributo de
competência federal.
IBS – Imposto sobre Bens e Serviços: tributo
administrado de forma compartilhada por estados e municípios.
Esses tributos fazem parte da
substituição gradual de impostos existentes atualmente.
Para as empresas do Simples
Nacional, a legislação permite duas formas de lidar com IBS e CBS: mantê-los
dentro do Simples ou recolhê-los pelo regime regular.
O que é o Simples Nacional Puro?
O chamado Simples Nacional Puro, ou tradicional, é o
modelo mais próximo do funcionamento que o empresário já conhece.
A empresa continua optante pelo
Simples Nacional e o IBS e a CBS permanecem incluídos no recolhimento unificado
do regime.
Em outras palavras, a ideia continua sendo:
faturamento → cálculo do Simples → pagamento pelo DAS.
É um modelo que preserva uma das principais características
do Simples Nacional: a simplificação do recolhimento dos tributos.
Para 2027, se a empresa já
estiver no Simples Nacional e não fizer a opção pelo recolhimento regular do
IBS e da CBS dentro do prazo previsto, esses dois tributos permanecerão no
regime unificado.
E o que é o Simples Nacional Híbrido?
O Simples Nacional Híbrido não significa que a
empresa saiu do Simples Nacional.
Essa é uma das principais dúvidas sobre o assunto.
A empresa continua sendo optante pelo Simples para os demais
tributos abrangidos pelo regime, mas IBS e CBS passam a ser apurados e
recolhidos separadamente, pelas regras do regime regular.
Na prática, teremos algo parecido com:
Simples Nacional → demais tributos pelo DAS
IBS + CBS → calculados pelo regime regular, fora do DAS
Por isso o modelo ficou conhecido como "híbrido": ele combina características do Simples Nacional com a apuração regular do IBS e da CBS.
Por que uma empresa escolheria o modelo híbrido?
Um dos principais motivos está nos créditos tributários.
Para entender isso sem complicação, imagine duas empresas:
A Empresa A vende mercadorias para a Empresa B.
A Empresa B utiliza essas mercadorias em sua atividade.
Dependendo do regime adotado e da operação realizada, o IBS
e a CBS pagos anteriormente podem gerar créditos que serão utilizados na
apuração dos tributos seguintes.
No modelo híbrido, a empresa passa a trabalhar com a lógica
regular de débitos e créditos do IBS e da CBS.
Isso pode ser especialmente relevante para empresas que
vendem bastante para outras empresas (B2B).
Um exemplo simples:
Imagine uma distribuidora que vende principalmente para
supermercados.
Os supermercados que compram dessa distribuidora podem ter
interesse nos créditos tributários relacionados às compras realizadas.
Nesse cenário, a forma como a distribuidora recolhe IBS e
CBS pode influenciar não apenas seus próprios impostos, mas também a capacidade
de seus clientes aproveitarem créditos.
Por isso, algumas empresas podem considerar o Simples
Híbrido comercialmente interessante.
Agora imagine uma situação diferente.
Uma loja vende praticamente tudo diretamente para
consumidores finais.
Nesse caso, seus clientes são pessoas físicas e normalmente
não utilizarão créditos de IBS e CBS da mesma maneira que uma empresa.
Por isso, o perfil dos clientes é um dos fatores que
precisam ser analisados antes da escolha.
Simples Puro x Simples Híbrido
|
Característica |
Simples Nacional Puro |
Simples Nacional Híbrido |
|
Empresa continua no Simples? |
Sim |
Sim |
|
IBS e CBS |
Permanecem no Simples |
Ficam fora do DAS |
|
Forma de apuração de IBS/CBS |
Regras do Simples |
Regime regular |
|
Uso de créditos nas compras |
Mais limitado pelas regras do Simples |
Segue a sistemática regular de créditos |
|
Créditos para clientes PJ |
Limitados ao valor permitido pelas regras do Simples |
Possibilidade de aproveitamento mais amplo conforme as
regras do IBS/CBS |
|
Complexidade operacional |
Menor |
Maior |
|
Controle fiscal necessário |
Mais simples |
Mais detalhado |
|
Pode ser relevante para |
Empresas com operações mais simples e vendas ao consumidor final |
Empresas com forte relacionamento B2B e cadeias com
créditos tributários |
Então o Simples Híbrido é melhor?
Não necessariamente.
Esse é provavelmente o ponto mais importante de toda essa
mudança:
não existe uma opção que seja automaticamente melhor para
todas as empresas.
Uma empresa pode economizar ou
ganhar competitividade utilizando determinado modelo, enquanto outra, com uma
operação completamente diferente, pode ter resultado contrário.
A decisão deve considerar fatores como:
- quanto
a empresa compra;
- quanto
vende;
- para
quem vende;
- quais
produtos ou serviços comercializa;
- quantidade
de insumos e despesas que podem gerar créditos;
- margem
de lucro;
- perfil
dos fornecedores;
- perfil
dos clientes;
- impacto
dos créditos tributários;
- custos
administrativos e operacionais da nova apuração.
Por isso, simplesmente comparar a alíquota de um regime com
a do outro pode não mostrar o resultado real.
Empresas B2B precisam prestar atenção especial
B2B significa Business to Business: empresas
que vendem principalmente para outras empresas.
Distribuidoras, indústrias, atacadistas e determinados
prestadores de serviços são alguns exemplos.
Nesses negócios, os créditos de IBS e CBS podem fazer parte
da decisão de compra do cliente.
Imagine que duas empresas
ofereçam o mesmo produto pelo mesmo preço, mas a compra realizada de uma delas
permita ao cliente aproveitar mais créditos tributários.
Essa diferença pode passar a fazer parte da negociação
comercial.
Por esse motivo, empresas que vendem principalmente para
outras pessoas jurídicas devem analisar o assunto com atenção.
E quem vende para consumidor final?
No chamado B2C – Business to
Consumer, a situação é diferente.
Estamos falando de negócios como
lojas, restaurantes, mercados, salões e outros estabelecimentos que vendem
principalmente para pessoas físicas.
Como o consumidor final normalmente não aproveita créditos
tributários da compra, a análise do modelo híbrido possui uma lógica diferente.
Isso não significa que toda empresa B2C deve permanecer no
modelo tradicional.
Significa apenas que o benefício dos créditos para o
cliente, muito relevante no B2B, tende a ter menos peso nesse cenário.
Por que o Simples Híbrido ganhou tanta atenção?
O interesse cresceu rapidamente nas últimas semanas.
Dados divulgados pela Receita Federal em 25 de setembro
apontaram 447.716 solicitações de opção pelo regime regular de IBS e CBS,
o chamado Simples Híbrido.
Em 18 de setembro eram aproximadamente 165 mil solicitações.
Isso representa um crescimento de 171,3% em apenas uma
semana.
O aumento mostra que empresas e escritórios contábeis estão
avaliando com mais atenção como a nova sistemática pode afetar suas operações.
Atenção ao prazo para 2027
Para o primeiro semestre de 2027, as empresas optantes pelo
Simples Nacional que desejarem recolher IBS e CBS pelo regime regular devem
realizar a opção entre 1º e 30 de setembro de 2026.
A escolha realizada agora terá efeitos de janeiro a junho
de 2027.
Quem não fizer a opção pelo regime regular continuará com
IBS e CBS dentro do Simples Nacional nesse período.
Também haverá uma nova oportunidade de escolha em março
de 2027, com efeitos para o segundo semestre.
Além disso, a regulamentação prevê a possibilidade de
cancelamento da opção realizada em setembro até 30 de novembro de 2026.
O que a empresa deve fazer agora?
Antes de escolher entre Simples
Puro e Simples Híbrido, o ideal é transformar a decisão em números.
É importante levantar informações
como faturamento, compras, fornecedores, clientes, produtos, serviços e
impostos envolvidos na operação.
Com essas informações, contador e
empresário conseguem simular diferentes cenários e avaliar os impactos
financeiros, tributários e comerciais.
A escolha não deve ser baseada apenas em uma pergunta:
"Em qual opção eu pago menos imposto?"
Também é importante perguntar:
"Como essa escolha afeta meus custos, meus créditos,
meus preços, meus clientes e a competitividade da minha empresa?"
Tecnologia será ainda mais importante
A Reforma Tributária também aumenta a importância de manter
cadastros, documentos fiscais e informações tributárias organizados.
Produtos cadastrados
incorretamente, informações fiscais desatualizadas ou falhas na emissão de
documentos podem gerar problemas na apuração dos novos tributos e no
aproveitamento de créditos.
Por isso, sistemas de gestão preparados para acompanhar as
mudanças tributárias terão papel cada vez mais importante na rotina das
empresas.
A Ello Tecnologia acompanha as mudanças da Reforma
Tributária para preparar suas soluções e auxiliar seus clientes nessa nova
realidade fiscal.
Sua empresa está preparada para as mudanças de 2027?
Converse com seu contador, avalie o impacto do Simples
Nacional Puro e do Simples Híbrido no seu negócio e mantenha seu sistema de
gestão atualizado para as novas regras tributárias.
Este conteúdo possui caráter informativo. A escolha do
regime e da forma de recolhimento deve ser analisada individualmente com o
profissional contábil responsável pela empresa.
Os conceitos e prazos acima estão de acordo com as
orientações publicadas pela Receita
Federal sobre Simples Nacional, IBS e CBS e pelo Ministério
da Fazenda sobre as novas regras do Simples Nacional. A criação de CBS e
IBS e a estrutura geral da Reforma Tributária também são explicadas pela
Receita.

